29 Октябр, 2026, 18 Жумадул аввал, 1448
29 Октябр, 2026, 18 Жумадул аввал, 1448

Баъзи шахс ва жамоалар ўзларидан ислом етакчилари ясаб олишади. Улар ўз мабдаъларини, фикрларини, режаларини ва стратегияларини тузиб олиб сўнгра Қуръони каримдан ўша мабдаъларини қўллаб қувватлайдиган ҳужжат қидиришади. Улар ўзларини ислом етакчилари деб ҳисоблашади, динга эргашувчилар эмас.
Айнан ана шу иш Аллоҳга қарши боришдир. Исломни сохталаштиришдир. Ана шу касофатлар сабаб майдонда "мўътадил ислом", "радикал ислом", "сиёсий ислом", "ислом экстремизми", "ислом терроризми" каби атамалар пайдо бўлди.
Аслида ислом битта. Уни Қуръони карим ва суннати набавийя ифода этади. Ана шу асл исломни ифода этадиган Қуръони каримни ва суннати набавийяни фақатгина покизалар фаҳмлаши мумкин. Яъни, ҳавойи нафсидан покизалар, шахсий ғаразлардан покизалар...
Аллома Абул Ҳасан Надвий раҳимаҳуллоҳ ўзининг китоби муқаддимасида айтади:
"Бу китобни ёзишдан мақсадим бир ғояга асос солиб сўнгра тарихни ўша ғояга бўйсундириш эмас. Тарихни холис (беғараз) ўрганишдир".
Биз ўз қарашларимизга диндан ҳужжат-далил қидиришимиз керак эмас, балки қарашларимизни динга мослаштиришимиз лозим. Зеро динни биз эмас, аксинча дин бизни бошқаради!
Манбалар асосида таёрланди
Фазлиддин Салимов
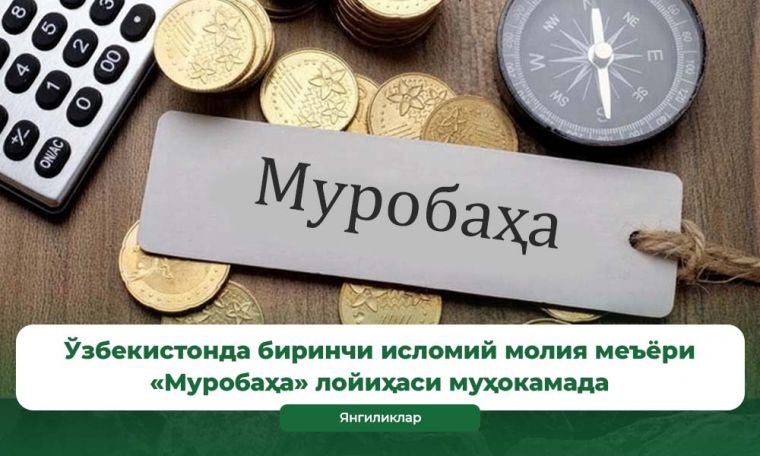
Марказий банк томонидан 1-сонли «Муробаҳа» исломий молия меъёрини тасдиқлаш тўғрисидаги қарор лойиҳаси ишлаб чиқилиб, жамоатчилик муҳокамасига тақдим этилди.
Лойиҳа ислом банклари ва ислом дарчалари томонидан Муробаҳа асосида молиялаштириш амалиётларини амалга ошириш тартибини белгилайдихабар бермоқда islommoliyasi.uz.
Асосий талаблар
Активга эгалик. Молия муассасаси мол (актив)ни мижозга сотишдан олдин уни сотиб олиши ва унга эгалик қилиши керак. Актив унинг мулкида бўлган даврдаги хавф-хатарлар ҳам унинг зиммасида бўлади.
Сотувчи → Молия муассасаси → Мижоз
Нарх шаффофлиги. Активнинг асл қиймати ва устама миқдори шартномада аниқ кўрсатилади.
Кечиктирилган тўлов. Тўлов муддати кечиктирилгани ёки узайтирилгани учун келишилган сотув нархини ошириш мумкин эмас.
Комиссиялар. Молиялаштириш мажбурияти ёки молиялаштиришнинг ўзи учун алоҳида комиссияларга чекловлар белгиланган.
Неустойка. Кечиктириш учун белгиланган жарима молия муассасасининг даромади ҳисобланмайди, балки белгиланган тартибда хайрияга йўналтирилади.
Нега бу муҳим?
Муробаҳа фақат «фоизсиз кредит» эмас. У реал актив, мулкка эгалик, хавф ва олди-сотди муносабатига асосланади.
Шунинг учун ушбу талаблар Муробаҳа амалиётининг «бошқа номдаги кредит»га айланиб қолишининг олдини олишда муҳим аҳамиятга эга.
Эслатма: ҳужжат ҳозирча лойиҳа бўлиб, муҳокама жараёнида ўзгариши мумкин.
Таклиф ва мулоҳазалар учун: Марказий банк қарори лойиҳаси — ID-11799
Ўзбекистон мусулмонлари идораси Матбуот хизмати

 Иймон
 Намоз
 Рўза
 Закот
 Ҳаж
 Қуръон
 Ислом сабоқлари
 Aлоқа