18 Сентябрь, 2026, 7 Раби ас-сани, 1448
18 Сентябрь, 2026, 7 Раби ас-сани, 1448
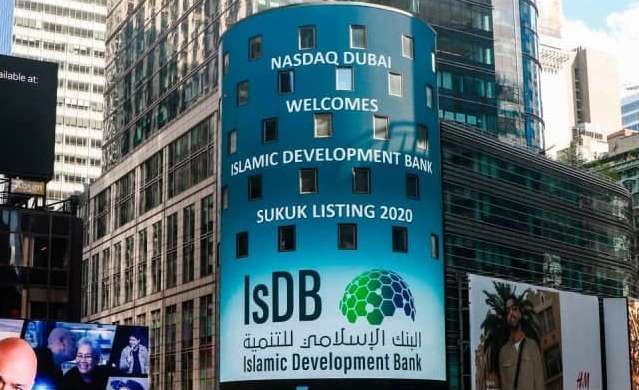
Председатель правления ЧАБ «Трастбанк» Сардор Нормухамедов рассказал о внедрении в банке инструментов исламского банкинга и реформах в сфере исламских финансах в Узбекистане, которые приведут к кардинальным изменениям не только в банковском секторе, но также на рынках капитала, лизинга и страхования. Изменения послужат притоку новых инвестиций, росту оборота и диверсификации потока капиталов в банках, сообщает АН Podrobno.uz.
– Как в банке видят развитие исламского банкинга в Узбекистане?
– После вводимых реформ в правительстве с 2017 года произошли значительные положительные изменения не только в социальной сфере, но и в укреплении экономического потенциала страны за счет внедрения новых стандартов.
Постановлениями президента Узбекистана от 20.12.2017 года «О мерах по дальнейшему повышению эффективности сотрудничества с международными и зарубежными финансовыми институтами», а также за постановлениями президента от 05.03.2019 года «О мерах по дальнейшему расширению и углублению партнерства с группой исламского банка развития и фондами арабской координационной группы», на финансово-банковском секторе государства на постоянной основе проводятся работы с группой Исламского банка развития по вопросам расширения достигнутого сотрудничества в области торгового и инвестиционного финансирования.
Продолжающиеся реформы в исламских финансах ведут к кардинальным изменениям не только в банковском секторе, но также на рынках капитала, лизинга и страхования, а также других соответствующих секторах Узбекистана, где 93% населения являются мусульманами.
Если принимать во внимание только религиозные взгляды населения, создание для них благоприятной экономической среды приведет к значительному притоку капитала в банковскую систему, что, в свою очередь, стабилизирует стоимость банковских услуг и усилит здоровую конкуренцию в отрасли.
Благодаря внедрению исламских финансов люди, которые не пользуются традиционными банковскими услугами из-за своих религиозных взглядов, будут привлечены в финансово-банковский сектор. Это, в свою очередь, приведет к притоку новых инвестиций, росту оборота и диверсификации потока капиталов в банках. Позитивным для развития исламских финансов в Узбекистане станет проведение в этом году в Ташкенте ежегодного заседание Совета управляющих Исламского банка развития.
– Считают ли в «Трастбанке» важным и необходимым развитие такого вида банкинга и почему?
– Наш банк уже более чем 27 лет занимает стабильные позиции в банковском секторе страны, обслуживая более чем 21 тыс. юридических и 611 тыс. физических лиц. Мы стараемся предоставлять всем нашим клиентам полноценные услуги, подходя к каждому индивидуально.
На сегодняшний день многие клиенты заинтересованы в услугах исламского финансирования.
– Как развивается сотрудничество «Трастбанка» с группой ИБР?
– Долгосрочное сотрудничество «Трастбанка» с международными финансовыми институтами открывает новые перспективы и вносит существенный вклад в дальнейшее укрепление взаимовыгодных партнерских отношений.
С 2018 года наш банк сотрудничает с группой ИБР, а именно с Исламской корпорацией по развитию частного сектора (ИКРЧС) и Международной Исламской торговой финансовой корпорацией (МИТФК) по привлечению линии финансирования на условиях шариата.
Необходимо подчеркнуть, что ИКРЧС является первой международной финансовой организацией, предоставившей Трастбанку долгосрочное финансирование, благодаря которым банк смог подняться на более высокий уровень сотрудничества с международными финансовыми институтами.
По сей день от ИКРЧС и МИТФК привлечены три линии финансирования на общую сумму 19 млн долларов США, и все средства были направлены на перспективные проекты наших клиентов, такие как производство кабельной продукции, электронных деталей, строительство, производство электробытовых приборов, текстиль и фармацевтика.
Из-за высокого спроса со стороны клиентов по каждой линии финансирования, все привлеченные средства были освоены в короткие сроки (1-2 месяца), и на сегодняшний день все проекты успешно реализованы.
В связи с этим, внедрение исламского финансирования позволит не только значительной части клиентов нашего банка, но и многим другим клиентам воспользоваться средствами данного направления.
– Расскажите о запуске исламского окна через «Трастбанк».
– Наш банк уже больше двух лет работает над внедрением услуги исламского окна.
В соответствии с договором консультативных услуг, заключенного в августе 2019 года, между Исламской корпорацией по развитию частного сектора и Частным акционерным банком «Трастбанк» по внедрению исламского окна, ведутся работы по внедрению в системе банка новых продуктов и услуг по исламскому финансированию.
Внедрение исламского окна в нашем банке не только приведет к привлечению дополнительного финансирования от потенциальных зарубежных исламских институтов и создаст возможность использованию новых международных финансовых инструментов в банковской практике. Однако без соответствующей правовой среды вести полноценную деятельность невозможно.
– Внедрение каких инструментов исламского финансирования в ближайшем будущем рассматривает банк?
– Первоначально планируется внедрить такие услуги, как Мурабаха, Иджара, Мудараба и Вакала, а затем представить другие исламские продукты на основе требований клиентов.
Исламские продукты будут предложены всем типам клиентов, как физическим, так и юридическим лицам.
При внедрении того или иного исламского продукта, прежде всего, изучается рыночный спрос и предложение, а также цены традиционных банков, после чего будут представлены клиентам привлекательные конкурентоспособные продукты по депозитам и финансированию.
– Намерен ли банк привлечь финансирование в рамках исламского банкинга для новых инвестпроектов?
– В связи с большими потребностями на сегодняшний день на стадии подписания новое соглашение по привлечению линии финансирования с Исламской корпорацией по развитию частного сектора в размере 10 млн долларов США и Международной исламской торгово-финансовой корпорацией в размере 15 млн долларов США.
– Что, по вашему мнению, мешает развитию исламского банкинга в Узбекистане?
– Прежде всего, необходимо повысить грамотность населения и сотрудников организаций, имеющих отношение к этой сфере.
С прошлого года банком ведется работа по повышению грамотности сотрудников и клиентов в отношении исламского финансирования. В частности, функционирует учебный центр банка, где на еженедельной основе проводятся технические тренинги для сотрудников. Ежемесячно сотрудниками головного офиса проводятся семинары в региональных подразделениях банка, где также приглашаются и клиенты банка, в которых детально обсуждаются и вопросы касательно отрасли. Также создана электронная библиотека, где имеются и пополняются учебные материалы, связанные данной сфере.
В соответствии с вышеупомянутым договором консультативных услуг, специалистами Исламской корпорации развития частного сектора с Исламским научно-исследовательским и учебным институтом проводятся частые онлайн-беседы с профильными сотрудниками банка и проводятся тренинги для сотрудников банка по работе с исламскими продуктами.
– Какие продукты исламского банкинга могут быть востребованы в стране?
– Принцип исламского окна предлагает ограниченное количество услуг и продуктов как подразделение традиционного банка, основанного на существующих законах и правовой базе страны. Более широкий спектр исламских банковских услуг и продуктов будет рассмотрен после разработки соответствующих законов в стране. Исламский банк имеет следующие продукты:
• Мурабаха – торговое финансирование;
• Мушарака – совместный проект банка и бизнеса;
• Иджара – данный продукт аналогичен лизингу в традиционной финансовой системе;
• Такафул – вид исламского страхования;
• Кард-аль-хасан –фактически беспроцентная ссуда;
• Истисна – договор купли-продажи на будущую поставку актива между двумя сторонами;
Сукук – специальный вид облигаций, доходность которых связана с отдачей от реальных активов;
• Вакала – аналог представительства в традиционной финансовой системе;
• Мудараба (распределение прибыли) – вид партнерства, при котором одна из сторон предоставляет 100% капитала, а другая предоставляет свои специальные знания и опыт, необходимые для управления проектом, и много других финансовых инструментов.
Наши знания, опыт и понимание, что Исламские продукты будут востребованы среди большой части населения позволяют открыть Исламское окно в структуре Трастбанка. Но применение продуктов будет рассмотрено в зависимости от законодательства. Поэтому внедрение Исламского окна даст нам возможность изучения спроса на исламские продукты и по результатам анализа деятельности Исламского окна разработать стратегию дальнейшего развития.
– Чем отличается исламский банкинг от традиционного?
– Функции банков в исламской модели не отличаются от традиционной (обеспечивают работу платежных систем и выступают в качестве финансовых посредников). Но исламский банкинг является финансовой системой, основанной на принципах шариатского права. Двумя фундаментальными принципами исламского банкинга являются разделение прибыли и убытков и запрет на сбор и выплату процентов кредиторами и инвесторами. А основными направлениями деятельности являются торговля, аренда и партнерство.
Подход банка к кредитованию всегда был консервативный, и работа в области исламского банкинга больших корректив не внесла. В целях привлечения клиентов, не пользующихся банковскими продуктами, во всех филиалах банка проводятся тренинги по исламскому финансированию. И в настоящее время наблюдается увеличение клиентской базы за счет людей, которые не могли пользоваться услугами традиционного банка в силу своих религиозных убеждений.
– Какие продукты исламского банкинга сегодня доступны в Узбекистане?
– На сегодняшний день некоторыми юридическими лицами предлагаются такие исламские финансовые продукты, как Иджара и Мурабаха. Трастбанк предлагает в данной сфере линии финансирования ИКРЧС и МИТФК.
В целях дальнейшего расширения спектра услуг в области исламских финансов банком ведется работа по внедрению исламского окна. С учетом того, что принцип исламского окна ограничен в предложении продуктов в структуре традиционного банка, считаем, что более широкий спектр исламских банковских услуг и продуктов будет рассмотрен после разработки соответствующих законов в стране.
Наши знания, опыт и понимание, что исламские продукты будут востребованы среди большой части населения позволяют открыть исламское окно в структуре «Трастбанка». Но применение продуктов будет рассмотрено в зависимости от законодательства. Поэтому внедрение исламского окна даст нам возможность изучения спроса на исламские продукты и по результатам анализа деятельности разработать стратегию дальнейшего развития.
Пресс-служба Управления мусульман Узбекистана
История распространения ислама в Бенгалии (современные Бангладеш и индийский штат Западная Бенгалия) является одним из самых удивительных примеров культурного диалога в истории мусульманской цивилизации, передает Исламосфера. Оказавшись в конце XVI века в окружении традиций индуизма и буддизма, бенгальские суфии столкнулись с вызовом: как объяснить суть ислама местному немусульманскому населению, не знающему арабского языка и мыслящему совершенно иными категориями?
Ответом на этот вызов стал эпос «Набиванша» («Родословная Пророка»), созданный на рубеже XVI–XVII веков суфийским наставником (пиром) и поэтом Сайидом Султаном в жанре «Истории пророков» (Кисас аль-Анбия). Это грандиозное произведение из 17 396 куплетов заложило фундамент уникального феномена, который исследователи называют «бенгальским исламом».
Лингвистический прорыв
К XVI веку мусульманское присутствие в Бенгалии насчитывало уже около четырех столетий, однако исламская теология и история оставались уделом элиты, поскольку их языками являлись исключительно арабский и персидский. Духовенство (маулави) считало народный бенгальский язык «нечистым» и непригодным для передачи религиозных истин. Сайид Султан, предположительно уроженец Читтагонга, был не согласен с этим. В предисловии к «Набиванше» он писал:
«По воле рока бенгальцы родились в Бенгалии, но они не понимают арабской речи… Но с каким бы языком Господь ни создал человека, этот язык — его бесценное сокровище».
«Набиванша» стала одним из первых масштабных текстов, зафиксировавших исламскую космологию и священную историю на бенгальском языке.
Культурный синтез
Хотя Сайид Султан создал первую полноценную исламскую космологию и священную историю на народном бенгальском языке, уникальность «Набиванши» определяется не только этим. Опираясь на концепцию Нур-и Мухаммад (Предвечного Света Пророка), разработанную суфийскими мыслителями от ат-Тустари до Ибн Араби в рамках учения вахдат аль-вуджуд (Единства бытия), автор переработал ее в русле понятий, близких бенгальским индуистам-вайшнавам. Для обозначения Единого Бога Сайид Султан использовал привычный местному населению термин Ниранджана (Чистый, Безвинный), а также ввел концепцию амса (божественной эманации). Согласно ей, изначальный свет Мухаммада был сотворен Всевышним из Его собственного Я (Амса). Согласно суфиям, этот свет предваряет создание вселенной и последовательно передается от Адама через всю цепочку пророков к Мухаммаду (мир ему).
Переосмысление пророков
В Южной Азии интеграция индуистского пантеона в мусульманскую картину мира была развитым литературным феноменом. Сайид Султан действовал в рамках этой традиции, но пошел еще дальше. Он не просто заимствовал метафоры, а полностью переписал священную историю Индии в рамках исламских понятий, включив в цепь исламских пророков (пайгамбар) не только тех, кто упомянут в Коране, но и ключевые фигуры индуистского пантеона — Брахму, Вишну, Шиву, Раму и Кришну.
В Коране сообщается, что на земле не было ни одного народа, к которому Аллах не направлял бы пророков, а согласно хадисам, общее число таких посланников за всю историю человечества достигало 124 тысяч или 224 тысяч. Исходя из этого, Сайид Султан видел Раму и Кришну пророками Единого Бога (Ниранджаны), направленными к народам древней Индии. Однако со временем индийцы обожествили их, перепутав Творца и Его творение, что привело к появлению многобожия. Сайид Султан делал вывод: поскольку Мухаммад является «Печатью пророков», вобравшим в себя весь Предвечный Свет, индуистам не нужно предавать свою историю — им нужно просто «вернуться» к финальному, очищенному источнику веры, то есть к исламу.
Целенаправленный проект исламского призыва
Объясняя свой мотив в тексте, Сайид Султан пишет, что наблюдал, как бенгальцы, принявшие ислам, продолжают читать индуистские эпосы, такие как «Махабхарата» и «Рамаяна», потому что у них не было аналогичных масштабных, увлекательных и понятных историй на родном языке. Поэтому вместо того чтобы просто запретить им читать индуистские тексты, он решил дать им альтернативу аналогичного масштаба, но переписанную с исламских позиций. Сайид Султан понимал, что для бенгальца образ Кришны — это понятный символ духовности, и через него легче объяснить концепцию пророчества, чем через неизвестных местным жителям древних пророков Ближнего Востока.
Таким образом, «Набиванша» — это не адаптация исламского жанра «Истории пророков» и не перевод в строгом смысле. Это оригинальное произведение, созданное автором с четкой целью: укоренить ислам на бенгальской земле, используя местную мифологию.
Оценка традиционных ученых
Традиционное исламское духовенство (улемы) Южной Азии исторически относилось и относится к «Набиванше» с осторожностью.
С одной стороны, ряд течений, таких как Деобанди или Ахль-и Хадис, усматривает в тексте серьезные догматические нарушения. Утверждения о том, что Мухаммад (мир ему) сотворен «из части Бога» (Амса), с точки зрения ортодоксального суннизма балансируют на грани нарушения таухида (строгого единобожия), стирая грань между Создателем и созданием. Также критикуется легитимизация имен индуистских божеств в качестве пророков, что считается недопустимым новшеством (бид’а).
С другой стороны, суфийские авторитеты защищают эпос, указывая, что речь идет о мистических аллегориях. Но даже строгие критики признают колоссальную практическую пользу «Набиванши» для даваата (исламского призыва): этот эпос позволил миллионам бенгальцев принять ислам, сохранив преемственность своей языковой и культурной идентичности.
Заключение
Эпос «Набиванша» способствовал становлению бенгальской мусульманской литературной традиции в средневековый период. Это произведение уникально тем, что представляет собой не просто синкретический текст, а первую масштабную попытку полной исламизации бенгальской культуры через её собственный язык и мифологию. А для современных исследователей оно служит ярким напоминанием о том, какими гибкими, глубокими и инклюзивными могут быть методы мусульманской проповеди на стыке цивилизаций.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт
