03 Октябрь, 2026, 22 Раби ас-сани, 1448
03 Октябрь, 2026, 22 Раби ас-сани, 1448
Известный экономист С.Гезелл, в XIX веке успешно проводивший торговую деятельность в Германии и Аргентине, обосновав, что потребности людей связаны не с качеством продукции, а большей частью со "стоимостью денег", то есть с процентными ставками, раскритиковал взимание процентов – ростовщичество.
Это предложение было поддержано такими странами, как Австрия, Германия, Испания, США. Но когда оно стало угрожать монополиям национальных банков, данная инициатива была полностью замята.
После финансового кризиса 2008 года еще более усилился рост альтернативных финансов. В начале исламская финансовая продукция не была популярной, но в последние годы она все больше привлекает клиентов. Это можно наблюдать и в изменениях, происходящих в странах Центральной Азии, в новых подходах.
На форуме исламского банкинга и финансов, прошедшего недавно в нашей стране, корреспонденты УзА записали мнение об этом автора книги "Основы этических (исламских) финансов", представителя Исламского банка развития в Казахстане Ерлана БАЙДАУЛЕТА.
Книга переведена на узбекский язык и в нынешнем году напечатана тиражом 3000 экземпляров, в нее включены все сведения о развитии исламской экономики и финансов.
– Термин "исламские финансы" в большинстве случаев используется для характеристики понятия системы, запрещающей ростовщичество, – сказал Е.Байдаулет. – Однако такое простое изложение не только является неверным, но и вводит в заблуждение. Ислам поощряет получение прибыли, но запрещает взимание процентов с чистых денег. Потому что прибыль на основе труда считается символом успешного предпринимательства и создания дополнительного богатства. В отличие от этого, проценты не основаны на труде, не связаны с итогами деятельности, но все равно насчитываются, и если будут иметь место коммерческие потери, то это расходы, не создающие богатства.
В шариате есть различные взгляды на запрет взимания процентов или их логическое обоснование. Учитывая все мнения, можно утверждать, что единственной причиной является предупреждение накопления материальных богатств у группы лиц. То есть все делалось для того, чтобы перекрыть путь скоплению богатств у банков или отдельных лиц.
Из года в год возрастает интерес у населения к этой системе. Например, в прошлом веке индустрия исламских финансов в глобальных финансовых активах составляла 1 процент. В период 2002-2012 годов ежегодный рост составлял 20 процентов. Конечно, масштабные преобразования в работе исламских банков привлекли внимание крупных традиционных банков, послужили толчком для предложения альтернативной продукции, называемой "исламским окном".
Исламские финансы, остававшиеся в тени глобальной экономики, теперь вышли в первые ряды. В настоящее время они работают в более чем 100 странах. В законодательстве большинства государств для данной сферы созданы нормативно-правовые основы. Многие могут подумать, что исламское финансирование действует в основном в мусульманских странах, но это неверно.
В настоящее время эта система внедряется и в самых развитых странах, где мусульманское население не так многочисленно. Например, продукцию исламского финансирования предлагают в двух штатах США – в штате Иллинойс – Девон банк и в штате Мичиган – Юниверсити банк. Они имеют разрешение предлагать продукцию исламского финансирования не только в своих штатах, но также и населению нескольких городов.
Этот процесс можно наблюдать и на примере Великобритании. Осуществляющие деятельность в этой стране 22 международных банка предлагают услуги исламского финансирования. Шесть из них полностью соответствуют требованиям шариата.
Почему растет количество интересующихся этим видом финансирования? Потому что деятельность банка открыта для вкладчиков. Вкладчик рассматривается в качестве одного из партнеров банка. Потому что прибыль таких банков и их вкладчиков формируется за счет вложений в различные проекты, в процессе предпринимательской деятельности, создающей реальные товары и услуги. Капитал используется то
лько в целях производства и торговли. Банк участвует в основном в качестве п
артнера (договор о партнерстве) или трастового фонда (инвестиционный договор). Обе стороны – и банк, и клиент в соответствии с договором распределяют между собой и прибыль, и убытки по проекту и согласно ему действуют, чтобы получить прибыль.
Я изучаю исламское финансирование в различных странах и наблюдаю за этим процессом. Могу сказать, что в Узбекистане в последние годы ускоряется его развитие. Ваша страна по численности населения среди стран Центральной Азии занимает первое место. Это значит, что одной из проблем дальнейшего развития системы в Узбекистане является то, что еще не полностью создана правовая база исламского финансирования. Но, не смотря на это, открывается множество компаний, оказывающих лизинговые услуги. Потому что в сферу легче внедрять лизинг и аренду.
Следует также отметить, что общественные благотворительные фонды вакф – одно из направлений исламского финансирования – начало распространяться в Центральной Азии с приходом религии ислам, документы фонда вакф периода Амира Темура сохранились и до наших дней.
Пресс-служба Управления мусульман Узбекистана
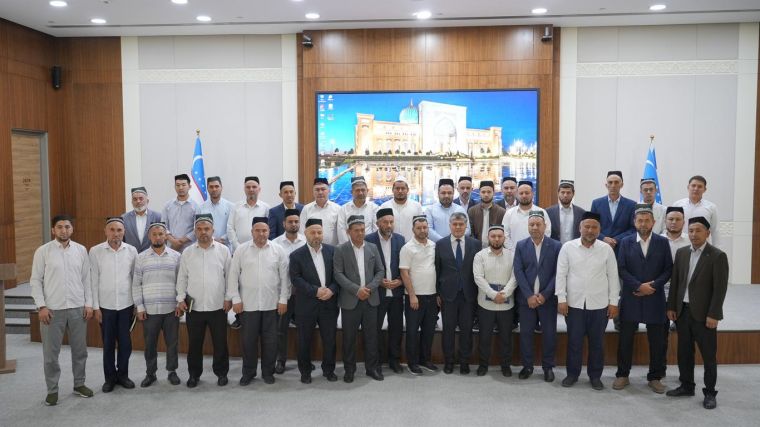
В Центре исламской цивилизации Узбекистана совместно с Международным научно-исследовательским центром имени Имама Матуриди был проведён учебный семинар на тему «На перекрёстке Третьего Ренессанса» с участием слушателей Института повышения квалификации и переподготовки кадров в религиозно-просветительской сфере при Комитете по делам религий, передает iccu.uz.
Особое внимание на семинаре было уделено повышению профессионального и научного потенциала имамов-хатыбов, расширению их знаний о проводимых в религиозно-просветительской сфере реформах, процессах, происходящих в обществе, а также современных подходах.
В ходе занятий были рассмотрены вопросы науки тафсира и современных направлений тафсира, а также возможности эффективного использования смыслов Священного Корана в современной общественной жизни, в частности в вопросах воспитания молодёжи, нравственности и культуры поведения.
Главный имам-хатыб города Навои Навоийской области Дилшод Эргашев отметил, что подобные занятия имеют важное значение для обновления знаний и повышения профессиональной квалификации.
«Сегодня мы получили более широкую информацию о проводимых в нашей стране реформах, благих начинаниях в религиозной сфере и процессах, происходящих в мире. Мы приобрели много новых знаний для дальнейшего повышения своего научного уровня и квалификации. Конечно, полученные здесь знания мы будем использовать в своей деятельности», – сказал он.
По его словам, проведение семинара именно в Центре исламской цивилизации также имеет особое значение. Сосредоточенное здесь историческое и научное наследие предоставляет имамам-хатыбам возможность познакомиться с новыми сведениями и источниками.
Главный имам-хатыб Пастдаргомского района Самаркандской области Озод Назаров, в свою очередь, подчеркнул необходимость постоянного обновления знаний.
«Действительно, если знания не обновлять, они со временем устаревают. Мы приехали сюда и вместе с нашими наставниками вновь обновили свои знания. Получили очень много новой информации. Особенно важными для нас были занятия по науке тафсира и современным направлениям тафсира. Мы узнали много нового о том, как эффективно использовать смыслы Священного Корана в современной общественной жизни, в воспитании нашей молодёжи и формировании её нравственных качеств», – сказал он.
В завершение учебного семинара участники также ознакомились с музейной частью Центра исламской цивилизации Узбекистана. Экспозиции, посвящённые трёхтысячелетней истории, научному наследию великих предков и эпохам Ренессанса, позволили участникам осмыслить полученные в ходе семинара знания в контексте исторических источников и культурного наследия.
Подобные учебные семинары способствуют регулярному обновлению знаний и профессиональных навыков имамов-хатыбов, освоению современных научных подходов и их эффективному применению в религиозно-просветительской деятельности.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт