13 Октябрь, 2026, 2 Джумада аль-уля, 1448
13 Октябрь, 2026, 2 Джумада аль-уля, 1448
Известный экономист С.Гезелл, в XIX веке успешно проводивший торговую деятельность в Германии и Аргентине, обосновав, что потребности людей связаны не с качеством продукции, а большей частью со "стоимостью денег", то есть с процентными ставками, раскритиковал взимание процентов – ростовщичество.
Это предложение было поддержано такими странами, как Австрия, Германия, Испания, США. Но когда оно стало угрожать монополиям национальных банков, данная инициатива была полностью замята.
После финансового кризиса 2008 года еще более усилился рост альтернативных финансов. В начале исламская финансовая продукция не была популярной, но в последние годы она все больше привлекает клиентов. Это можно наблюдать и в изменениях, происходящих в странах Центральной Азии, в новых подходах.
На форуме исламского банкинга и финансов, прошедшего недавно в нашей стране, корреспонденты УзА записали мнение об этом автора книги "Основы этических (исламских) финансов", представителя Исламского банка развития в Казахстане Ерлана БАЙДАУЛЕТА.
Книга переведена на узбекский язык и в нынешнем году напечатана тиражом 3000 экземпляров, в нее включены все сведения о развитии исламской экономики и финансов.
– Термин "исламские финансы" в большинстве случаев используется для характеристики понятия системы, запрещающей ростовщичество, – сказал Е.Байдаулет. – Однако такое простое изложение не только является неверным, но и вводит в заблуждение. Ислам поощряет получение прибыли, но запрещает взимание процентов с чистых денег. Потому что прибыль на основе труда считается символом успешного предпринимательства и создания дополнительного богатства. В отличие от этого, проценты не основаны на труде, не связаны с итогами деятельности, но все равно насчитываются, и если будут иметь место коммерческие потери, то это расходы, не создающие богатства.
В шариате есть различные взгляды на запрет взимания процентов или их логическое обоснование. Учитывая все мнения, можно утверждать, что единственной причиной является предупреждение накопления материальных богатств у группы лиц. То есть все делалось для того, чтобы перекрыть путь скоплению богатств у банков или отдельных лиц.
Из года в год возрастает интерес у населения к этой системе. Например, в прошлом веке индустрия исламских финансов в глобальных финансовых активах составляла 1 процент. В период 2002-2012 годов ежегодный рост составлял 20 процентов. Конечно, масштабные преобразования в работе исламских банков привлекли внимание крупных традиционных банков, послужили толчком для предложения альтернативной продукции, называемой "исламским окном".
Исламские финансы, остававшиеся в тени глобальной экономики, теперь вышли в первые ряды. В настоящее время они работают в более чем 100 странах. В законодательстве большинства государств для данной сферы созданы нормативно-правовые основы. Многие могут подумать, что исламское финансирование действует в основном в мусульманских странах, но это неверно.
В настоящее время эта система внедряется и в самых развитых странах, где мусульманское население не так многочисленно. Например, продукцию исламского финансирования предлагают в двух штатах США – в штате Иллинойс – Девон банк и в штате Мичиган – Юниверсити банк. Они имеют разрешение предлагать продукцию исламского финансирования не только в своих штатах, но также и населению нескольких городов.
Этот процесс можно наблюдать и на примере Великобритании. Осуществляющие деятельность в этой стране 22 международных банка предлагают услуги исламского финансирования. Шесть из них полностью соответствуют требованиям шариата.
Почему растет количество интересующихся этим видом финансирования? Потому что деятельность банка открыта для вкладчиков. Вкладчик рассматривается в качестве одного из партнеров банка. Потому что прибыль таких банков и их вкладчиков формируется за счет вложений в различные проекты, в процессе предпринимательской деятельности, создающей реальные товары и услуги. Капитал используется то
лько в целях производства и торговли. Банк участвует в основном в качестве п
артнера (договор о партнерстве) или трастового фонда (инвестиционный договор). Обе стороны – и банк, и клиент в соответствии с договором распределяют между собой и прибыль, и убытки по проекту и согласно ему действуют, чтобы получить прибыль.
Я изучаю исламское финансирование в различных странах и наблюдаю за этим процессом. Могу сказать, что в Узбекистане в последние годы ускоряется его развитие. Ваша страна по численности населения среди стран Центральной Азии занимает первое место. Это значит, что одной из проблем дальнейшего развития системы в Узбекистане является то, что еще не полностью создана правовая база исламского финансирования. Но, не смотря на это, открывается множество компаний, оказывающих лизинговые услуги. Потому что в сферу легче внедрять лизинг и аренду.
Следует также отметить, что общественные благотворительные фонды вакф – одно из направлений исламского финансирования – начало распространяться в Центральной Азии с приходом религии ислам, документы фонда вакф периода Амира Темура сохранились и до наших дней.
Пресс-служба Управления мусульман Узбекистана
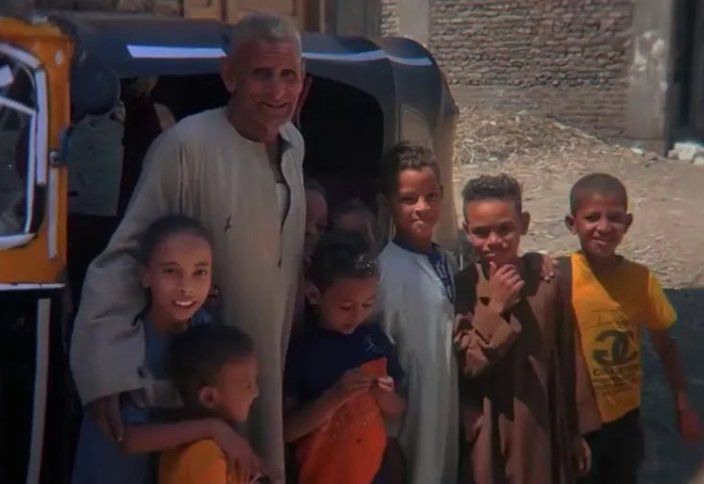
В городе Исна на юге египетской провинции Луксор живёт хадж Абдель-Ради Мухаммад Хусейн, который за более чем 40 лет создал необычайно большую семью. Сегодня у него четыре жены, 40 детей — 26 дочерей и 14 сыновей, — а число внуков, по его словам, приближается к 100, передает IslamNews.
В интервью «Аль-Джазире» Абдель-Ради рассказал о повседневной жизни своей семьи, о том, как он следит за делами детей и внуков, а также решает возникающие между ними проблемы. По численности его семья уже напоминает небольшую деревню.
Годы нужды
По словам Абдель-Ради, семье приходилось переживать тяжёлые материальные времена. Бывали периоды, когда они питались практически одним хлебом и годами не могли позволить себе мясо.
«Главной моей заботой было обеспечить детей едой, чтобы они не нуждались и не были вынуждены просить помощи», — рассказал он.
Вспоминая те годы, мужчина отметил, что его дети вместе с ним переживали лишения, однако он стремился воспитать их достойными людьми.
«Мои дети вместе со мной терпели нужду, но они хорошие, знают Бога и умеют молиться. Я не крал, не грабил, никому ничего не должен и ни у кого не занимал. Я терпел голод. Моя первая жена — да благословит её Бог — тоже стойко переносила всё это», — сказал он.
Содержание такой большой семьи требует ежедневной организации. Абдель-Ради объясняет, что распределяет обязанности между детьми, чтобы справляться с многочисленными бытовыми вопросами.
«В моём присутствии споры долго не продолжаются»
Рассказывая о повседневной жизни семьи, он отметил, что его дети не проводят время в кафе и не стремятся постоянно находиться вне дома. По вечерам они собираются вместе дома, разговаривают и смеются.
С ростом семьи и появлением новых ветвей Абдель-Ради иногда сталкивается с тем, что уже не знает имён некоторых своих внуков — их стало слишком много.
Если между членами семьи возникает конфликт, он лично вмешивается в ситуацию. По его словам, достаточно нескольких слов с его стороны, чтобы прекратить спор.
«Как только я чувствую, что между сыном и дочерью возникла проблема, я вмешиваюсь. В моём присутствии спор долго не продолжается», — говорит он.
Несмотря на преклонный возраст, хадж Абдель-Ради признаётся, что по-прежнему хотел бы иметь детей. Он считает многочисленное потомство своей опорой и говорит, что присутствие детей рядом приносит ему чувство спокойствия и уверенности.
Отдельно он рассказал о своей первой жене, которая была рядом с ним в самые трудные годы. Мужчина хотел бы сделать ей подарок за годы совместной жизни и мечтает, чтобы она смогла совершить хадж, поскольку, по его словам, она вместе с ним прошла через тяжёлые испытания.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт