30 Октябрь, 2026, 19 Джумада аль-уля, 1448
30 Октябрь, 2026, 19 Джумада аль-уля, 1448
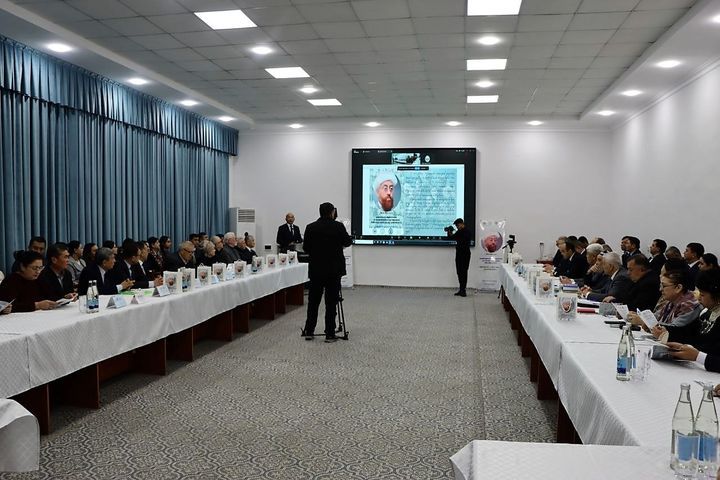
В областном Центре педагогического мастерства прошла республиканская научно-практическая конференция, посвященная 150-летию Махмудходжи Бехбуди, а на курсах повышения квалификации кадров органов самоуправления граждан при администрации региона состоялся «круглый стол» с участием ученых, творческих людей, студентов и представителей СМИ.
Сначала участники научно-практической конференции возложили цветы к подножию памятника великому просветителю, установленного во дворе центра. Выступившие на конференции, а затем на курсах отметили огромное внимание, которое наше государство уделяет изучению бесценного наследия М. Бехбуди.
– Одной из заслуг Бехбуди является то, что он открывал школы за свой счет, издавал учебники, тем самым вкладывая средства в образование народа, - отметил заслуженный журналист Узбекистана, главный редактор объединенной редакции областных газет «Зарафшон» и «Самаркандский вестник» Фармон Тошев. - Самое главное, что именно в Самарканде, в сотрудничестве с интеллигенцией, был заложен первый камень в фундамент национальной прессы. В редакцию приезжали работать творческие люди из разных регионов Средней Азии. Издание, выходившее под многими названиями, такими как «Хуррият» и «Голос бедных», в настоящее время функционирует под названием «Зарафшон». Я очень горжусь тем, что работаю в газете, где работал замечательный педагог. В музее, организованном нашей редакцией, экспонируются газеты, издававшиеся в то время. Здесь также имеются экспозиции, посвященные деятельности Бехбуди.
Бехбуди прожил всего 44 года. Несмотря на то, что большую часть своей жизни он провел под давлением и угрозами, ему удалось позаботиться о судьбе будущих поколений. Он работал издателем, театральным критиком, писателем, муфтием, оставив неизгладимый след во всех социально значимых сферах.
Творческое наследие Бехбуди включает в себя более 200 научных и публицистических статей, шесть учебников, книгу «Путевые воспоминания», «Завещание», пьесу «Падаркуш». В ходе конференции было отмечено значение трудов великого просветителя, его многогранное творчество.
Безграмотнось - главная трагедия народа
В ходе «круглого стола» напомнили, что, в соответствии с Постановлением Главы нашего государства в октябре 2025 года в Самаркандском государственном университете им. Ш. Рашидова будет организована международная научно-практическая конференция на тему «Актуальные вопросы изучения наследия Махмудходжи Бехбуди и движения джадидов», а в ноябре - в Государственном академическом большом театре Узбекистана им. А. Навои - пройдет торжественный литературно-художественный вечер, посвященный памяти М. Бехбуди.
- Драма «Падаркуш» («Убийца отца») М. Бехбуди - первый образец нашей национальной драматургии, открывшая светлый путь молодым творцам ХХ века, - считает доцент СамГУ Дилафруз Рахматова. - Создание этой постановки оказало влияние на драмы «Легко ли быть юристом?» Авлони, «Несчастный жених» Кодири, «Старая школа, новая школа» Хаджи Муина, «Ядовитая жизнь» Хамзы. «Именно невоспитанность и невежество сделали нас бездомными, бездетными и безродными. Бездомность, нищета, рабство, бедность, лишения и унижения - все это плоды и последствия невежества и неграмотности”. Благодаря этому высказыванию Бехбуди, мы понимаем, что человек, народ, добившийся прогресса в мире, может достичь совершенства только посредством знаний.
Ради свободы народа
Политические взгляды Махмудходжи Бехбуди были известны далеко за пределами страны.
- Его девиз «Права не даются, а завоевываются» призывал преданных своему делу людей быть активными, - говорит заслуженный журналист Узбекистана, автор романа “Джадид”, писатель Нусрат Рахмат. - В начале прошлого века этот просвещенный человек сумел создать концепцию образования Туркестанского края и представить ее самому императору. Кроме того, Бехбуди стал одним из лидеров движения «Туркестанская автономия». Он подчеркивал, что готов отдать свою жизнь, если это необходимо, ради свободы народа. В центре его внимания всегда было развитие образования. Например, в таких статьях, как «Адрес», «Воспоминания о путешествии» и «Слово сарта неизвестно» Бехбуди резко критиковал консервативное реакционное духовенство, невежество в образовании, культуре, быту и религиозном сознании, чрезмерную помпезность на свадьбах и национальных обрядах. По этой причине просветитель вызывал неприязнь у чиновников, имущих и части духовенства того времени.
Н. Рахмат вспоминал, как восстанавливали славное имя Бехбуди, устанавливали ему памятник.
- К нашему счастью, в то время председателем республиканской комиссии по топонимике стал глава правительства Шавкат Мирзиёев, - говорит Н. Рахмат. – И наше обращение, которое отклоняли внизу, дошло до этого человека, и он дал нам разрешение воздвигнуть памятник М. Бехбуди. После чего мы отвезли несколько фотографий просветителя известному скульптору в Самарканде. Спустя 3-4 месяца наш заказ был искусно выполнен скульптором Эргашхоном Каххоровым. Но встала еще одна проблема: где и как установить памятник. В то время почти все чиновники боялись слова «новый».
После бурного обсуждения авторы проекта пришли к выводу, что памятник следует установить рядом с Самаркандским областным институтом повышения квалификации и переподготовки педагогических кадров, которому тогда присвоили имя великого просветителя. Ведь М. Бехбуди был не только писателем и драматургом, но и первым министром народного просвещения республики. Тогдашний директор института Азиз Аминов для установки памятника выделил место в центре двора учреждения.
Таким образом, в мае 2006 года здесь состоялось торжественное открытие первого памятника великому просветителю. В нем приняли участие потомки Бехбуди, ученые, писатели и поэты, родственники и молодежь.
Следует отметить, что до недавнего времени этот монумент считался единственным памятником Бехбуди.
Мы гордимся…
- Бехбуди поддерживал и поощрял всех талантливых творческих людей в редакции и вокруг себя в целом, кроме того, он призвал интеллектуалов мусульманских стран поддерживать друг друга, - рассказывает потомок просветителя Шохрух Бехбуди. - Его эссе «Письмо моим казахским братьям» стало настоящим призывом к действию для региона того времени. Он также резко раскритиковал ту категорию людей, которые не стремятся к знаниям и не отказываются от помпезных свадеб и развлечений. Мы, его потомки, по праву гордимся нашим прадедом. Нас особенно радует внимание, уделяемое Главой нашего государства изучению жизни джадидов и их бесценного наследия, которое они оставили после себя. Особенно важными событиями в жизни страны в последние годы стали открытие в его честь памятника на Аллее литераторов в Ташкенте, создание дома-музея в Самарканде, учреждение премии имени Махмудходжи Бехбуди в области драматургии.
Напомним, что соответствующим Указом Президента Республики Узбекистан Шавката Мирзиёева Махмудходжа Бехбуди награжден орденом «Буюк хизматлари учун». Его произведения включены в учебники и учебные пособия, его именем названы улицы и школы.
Автор: Ёрмамат РУСТАМОВ, “Самаркандский вестник”.
Для справки
Махмудходжа Бехбуди родился 19 января 1875 года в Самарканде в семье муфтия. Начальное образование он получил у своего дяди, затем продолжил обучение в старометодной начальной школе и медресе.
Он свободно говорил на арабском, персидском, русском и других языках. Бехбуди исполнял обязанности мирзы и казия, а также был муфтием в Джамбае. В 1900 году М. Бехбуди отправляется в паломничество в Мекку. В 1903–1904 годах он посетил Москву, Петербург, Казань и Уфу. В 1914 году просветитель совершил поездку в Турцию, Египет и другие арабские страны.
Он обладал как религиозными, так и светскими знаниями. У него были три сына и дочь, которые после гибели отца и начала гонений на джадидов испытывали немало лишений.
После того как Бехбуди был объявлен врагом народа, семья вынужденно покинула свой дом, расположенный в Самарканде по улице Некрасова, 47, и переехала в Душанбе. Масудхан Бехбуди сменил фамилию и работал переводчиком в Душанбе, издавал школьные учебники. Рано умерла дочь Махмудходжи Парвина (ее второе имя Сураёхон), преждевременно потерявшая двоих детей. Второй сын, Максудхан, умер от болезни в 1932 году в возрасте 21 года. Третий сын Махмудходжи - Матлюбхан, в 1942 году ушел на фронт и пропал без вести.
В настоящее время потомки М. Бехбуди проживают в махалле «Кошхауз» в Самарканде.
Пресс-служба Управления мусульман Узбекистана
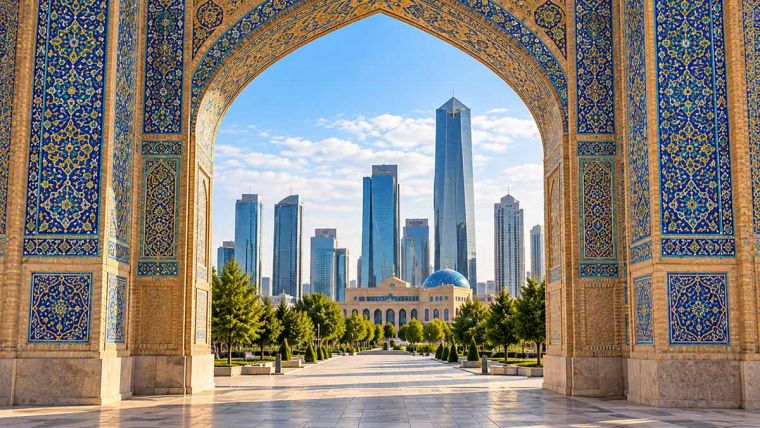
Вопрос привлечения инвестиций не первый год остаётся одним из основных на повестке дня стран всего мира. От доступности и быстроты финансирования во многом зависят развитие промышленности и сельского хозяйства, строительство и модернизация инфраструктуры, поддержка малого бизнеса и создание новых рабочих мест. Особое место данная тема занимает в жизни стран Центральной Азии, которые стремятся использовать представившийся им в последние годы шанс укрепить свои позиции в мировой экономике и ускорить модернизацию. Поэтому среди центральноазиатских государств немалый интерес вызывают исламские финансовые инструменты, которые позволяют привлекать средства из стран Персидского залива и Юго-Восточной Азии.
Необходимо отметить, что современная система так называемого исламского финансирования (ИФ) начала формироваться ещё в 1970-х годах, а в 1975 году в Дубае заработал Dubai Islamic Bank, который считается первым исламским коммерческим банком. Со временем представители финансовых институтов мусульманских стран стали появляться не только на Ближнем Востоке, в Азии и Африке, но и в Европе. В итоге к 2025 году исламские финансовые учреждения и рынки капитала уже действовали примерно в 90 странах мира, а их совокупные активы достигли почти $6 трлн, которые, по прогнозам аналитиков, к 2028 году могут достигнуть отметки в $7,5 трлн.
По своей сути, ИФ – это финансовые услуги и операции, соответствующие принципам шариата. В его основе лежат запрет на получение процентов по денежным займам (риба), ограничение чрезмерной неопределённости в сделках (гарар), а также отказ от финансирования запрещённых видов деятельности и более тесная связь финансовых операций с реальными активами и экономической деятельностью. К основным инструментам ИФ относятся мурабаха – финансирование покупки товара через его приобретение финансовой организацией с последующей перепродажей клиенту, иджара – аренда имущества, мушарака – партнёрство с разделением прибыли и убытков, такафул – модель страхования на основе взаимопомощи участников, а также сукук – сертификаты, которые называют своеобразным исламским аналогом облигаций и которые связаны с активами или правами на доходы от них. Таким образом, в отличие от классического кредитования, исламское финансирование предполагает торговые операции, аренду имущества и распределение предпринимательских рисков между участниками сделки.
В настоящее время рынок Центральной Азии выглядит как небольшое, но довольно перспективное направление для структур ИФ. Это связано с постоянным ростом населения в регионе, необходимостью проведения масштабных работ по модернизации экономик центральноазиатских республик, а также с открытой заинтересованностью местных властей в привлечении любых иностранных инвестиций. Причём первые исламские финансовые учреждения появились здесь в 1990-х годах, что во многом было связано со вступлением государств Центральной Азии в группу стран – участников Исламского банка развития (ИБР). Одним из первых направлений тогда стало сотрудничество с международными финансовыми институтами, которое со временем стало приобретать более осмысленный и целенаправленный характер. Причём развитие в этом направлении шло в странах ЦА неравномерно, и к настоящему времени уровень исламского финансирования в Казахстане, Киргизии, Узбекистане, Таджикистане и Туркменистане отличается друг от друга.
В региональном рейтинге развития исламского финансирования в последние годы уверенно лидирует Казахстан, который стал одним из первых государств ЦА, поддержавших ИФ на законодательном уровне. Так, в 2009 году здесь были заложены правовые основы деятельности исламских банков, а в 2012 году Банк развития Казахстана одним из первых на постсоветском пространстве организовал выпуск сукук. В 2025 году в стране был запущен первый в Центральной Азии биржевой фондовый индекс, соответствующий нормам шариата. Важную роль в происходящем сыграл и созданный Международный финансовый центр «Астана», сформировавший правовую и институциональную среду для привлечения инвесторов и специализированных консультантов.
Одним из важнейших шагов по расширению использования инструментов ИФ стало принятие нового закона Казахстана о банках, который вступил в действие с сентября 2026 года. Он разрешил традиционным банкам оказывать услуги по ИФ через так называемые исламские окна без создания отдельного юридического лица. При этом финансовые структуры должны обеспечить раздельный учёт операций и контроль соответствия продуктов принципам шариата. Такая модель вполне может ускорить распространение исламских услуг, чего и добиваются власти страны. Всего же к началу 2026 года в Казахстане работали три профильных банка с активами в $600 млн.
Как и Казахстан, значительный опыт работы с исламскими финансовыми инструментами имеет Киргизия, которая была одной из первых в регионе, кто в 1990-х годах присоединился к Группе ИБР. Здесь ещё в 2011 году был основан первый профильный банк, а на текущий момент услуги предоставляют шесть учреждений, основанных на принципах ИФ. При этом важным направлением является использование «исламских окон» в традиционных банках, что крайне важно для малого бизнеса, сельского хозяйства и предпринимателей, которым нужны быстрое финансирование закупок, средства на приобретение оборудования и возможность пополнения оборотного капитала.
Кроме того, развитие исламских финансов стало частью планов Национального банка Киргизии на 2025–2030 годы, а правительство в марте 2026 года приняло постановление об обязательном страховании (такафул). В целом же рост сектора ИФ к 2026 году в республике составил 125%, достигнув объёма в $264 млн.
В свою очередь, расположившийся далеко от Казахстана и Киргизии в рейтинге ИФ Узбекистан за последние годы также сделал немало для привлечения исламского финансирования, в том числе за счёт формирования правовой и институциональной основы. В частности, в марте 2026 года в стране было принято новое законодательство об исламском банкинге, призванное создать условия для открытия соответствующих финансовых организаций. Работа в этом направлении включает создание условий для лицензирования банков и «исламских окон», настройку налогового режима и развитие механизмов контроля за соблюдением соответствующих принципов. В мае 2026 года Центральный банк Узбекистана приступил к обсуждению проекта дорожной карты развития отрасли на 2026–2030 годы, а уже в июле узбекский регулятор создал Совет по исламским финансам.
Кроме того, разработанная властями страны стратегия «Узбекистан–2030» предусматривает, что первые услуги на национальном уровне появятся в 2027 году, а к 2030 году охватят минимум три коммерческих банка. Это говорит о том, что в Ташкенте считают процесс привлечения ИФ крайне важным для развития внутреннего рынка и удовлетворения потребностей местных предприятий в новых источниках финансирования. При этом многие эксперты считают, что в случае последовательного внедрения новых норм Узбекистан вполне может стать одним из основных центров роста исламских финансов в Центральной Азии.
Ситуация в Таджикистане выглядит также довольно перспективно. Здесь законодательная основа была создана раньше, чем во многих других странах региона: закон «Об исламской банковской деятельности» был принят 26 июля 2014 года. Он предусматривает работу исламских банков, небанковских кредитных и микрофинансовых организаций, а также использование «исламских окон» в традиционных финансовых учреждениях.
Вместе с тем сектор ИФ в стране всё ещё остаётся небольшим, хотя в последние пять лет объём исламского финансирования увеличивался в среднем на треть в год. В Таджикистане функционируют один лицензированный банк, несколько микрокредитных учреждений и цифровая платформа Alif, ориентированная на исламский финтех. К началу 2026 года их активы составляли около $36 млн. Следует заметить, что власти республики делают всё, чтобы рынок ИФ развивался. Это связано с тем, что из-за слабости экономики предприятия и население имеют ограниченный доступ к разнообразным источникам капитала, а исламские продукты, как считают эксперты, вполне могут стать дополнением к существующим услугам, особенно в сфере малого бизнеса и микрофинансирования.
На самом раннем этапе развития ИФ в Центральной Азии сегодня находится Туркменистан. По оценке авторов совместного исследования Евразийского банка развития (ЕАБР), Института Исламского банка развития и London Stock Exchange Group, в стране всё ещё отсутствует полноценная специальная правовая и регуляторная система для исламского банкинга. Поэтому дальнейшее продвижение в этой сфере потребует от руководства страны разработки соответствующих правил, определения механизмов контроля и формирования практических условий для работы международных финансовых институтов. При этом пока достоверно неизвестно, насколько серьёзно заинтересованы власти Туркменистана в широком распространении в республике институтов ИФ, хотя работа в данном направлении продолжается.
Вместе с тем, несмотря на различия между странами ЦА, проблемы развития исламского финансирования в регионе для них во многом являются общими. Во-первых, в Центральной Азии не хватает специалистов, которые хорошо разбираются одновременно в банковском деле, принципах шариата и стандартах ИФ. Во-вторых, значительная часть населения слабо знакома с исламским финансированием и ошибочно воспринимает его как систему услуг исключительно для мусульман. В-третьих, из-за существенных различий в национальном законодательстве стран ЦА трансграничные операции крайне затруднены, что значительно тормозит весь процесс внедрения ИФ в финансовую систему региона. Дополнительно ко всему ограничения на развитие исламского финансирования накладывают слабая ликвидность рынков капитала, недостаточное развитие инфраструктуры для выпуска и обращения сукук, а также валютные риски и ряд иных вопросов.
По мнению большинства экспертов, для преодоления имеющихся на сегодня ограничений одних законодательных изменений, повышения финансовой грамотности населения и активной подготовки кадров уже недостаточно. На первое место выходит международное сотрудничество, без которого прорыва в развитии ИФ в Центральной Азии не будет. И, по всей видимости, в странах региона это прекрасно понимают, что показывают события последнего времени. В частности, важнейшим событием текущего года стала встреча в сентябре 2026 года представителей ЕАБР и Института ИБР, которые обсудили совместные инициативы в сфере исламского финансирования. На переговорах речь шла о формировании региональной инвестиционной платформы, а также о расширении доступа малых и средних предприятий к финансированию. По сути, данная инициатива предлагает перейти от общих заявлений о потенциале ИФ к созданию механизма привлечения и распределения капитала на практике.
Продолжением этой работы должен стать Самаркандский форум по исламским финансам, запланированный на 27–28 октября 2026 года. Его организует Центральный банк Узбекистана совместно с INCEIF University of Malaysia и консалтинговой компанией Al Muamalat Consulting. В повестку включены вопросы развития исламского банкинга и рынка капитала, регулирования, управления рисками, подготовки кадров и повышения финансовой грамотности. Организация подобных встреч является ярким свидетельством перехода стран региона от отдельных национальных инициатив к более системному обсуждению будущего исламских финансов в ЦА.
Необходимо отметить, что развитие ИФ в Центральной Азии представляет практический интерес и для России, так как исламские финансовые инструменты способны расширить круг потенциальных инвесторов для совместных со странами региона проектов. При этом в самой РФ развитие данного направления уже получило правовую основу благодаря принятому в августе 2023 года закону, запустившему эксперимент по партнёрскому финансированию в Татарстане, Башкортостане, Дагестане и Чечне. Для России этот опыт важен не только с точки зрения развития внутреннего рынка, но и как возможная основа для сотрудничества с исламскими финансовыми организациями стран Центральной Азии и их партнёрами из стран мусульманского мира.
В целом же, несмотря на существующие сегодня проблемы и ограничения, долгосрочные перспективы развития ИФ в Центральной Азии выглядят значительными. По различным прогнозам, здесь предполагается рост активов исламского банкинга до $2,5 млрд к 2028 году и до $6,3 млрд к 2033 году. При этом региональный рынок сукук может достичь $2,05 млрд и $5,6 млрд соответственно. Правда, подобный сценарий основан на том, что государства ЦА продолжат совершенствовать своё законодательство, менять налоговые режимы и надзор, а местные финансовые организации расширят доступ к новым продуктам. В ином случае все позитивные прогнозы могут остаться на бумаге.
Таким образом, следует констатировать, что исламское финансирование постепенно превращается в один из важнейших инструментов развития Центральной Азии. Если странам региона удастся устранить все существующие сегодня проблемы, ИФ может стать не просто дополнительным источником инвестиций, но и основой для дальнейшей модернизации и укрепления экономических связей не только в ЦА, но и на всём евразийском пространстве.
Автор: Илья ЗАХАРКИН, ritmeurasia.ru
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт