28 Октябрь, 2026, 17 Джумада аль-уля, 1448
28 Октябрь, 2026, 17 Джумада аль-уля, 1448
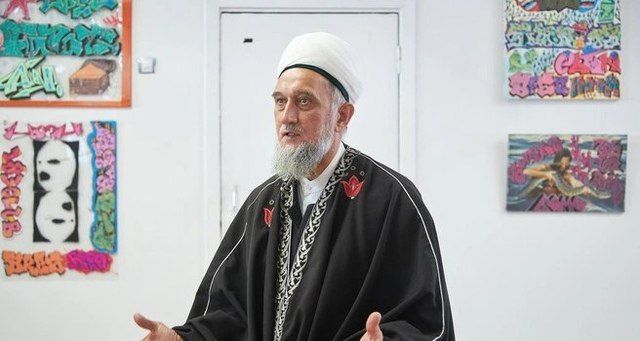
Муфтий Самары Талип Яруллин рассказал журналисту 63.RU о семейных ценностях ислама и правилах семейной жизни мусульман. Талип Вагизович посетовал на то, что сегодня молодежь ведет себя слишком распущенно и часто допускает непозволительные отношения до брака, что вредит всему обществу. Он напомнил, что отношения до брака должны иметь границы. "Чем дольше встречаются, тем опаснее, что пара расстанется еще до бракосочетания. И встречаться опять же как? Если в парке погулять или в кафе, где много людей и все на виду, то можно. Но в меру. А вот уединяться где-то — нет", - заявил муфтий. Он напомнил, что при взаимной симпатии пара не должна откладывать свадьбу.
"Если молодой человек, созрел для создания семьи, пускай женится. Потребность быть любимым и любить — одно из естественных качеств человека", - сказал он. Муфтий подчеркнул, что требования скромности и целомудрия распространяются в исламе не только на женщин, но и на мужчин. "Не только девушка, но и мужчина должен себя хранить до свадьбы. Это взаимно", - отметил он.
Как передает ИА IslamNews, Талип Яруллин подчеркнул необходимость объяснять молодежи, что "цель семейной жизни — не только секс, это взаимопомощь, ответственность, поддержка, правильные роли отца и матери".
"Как у нас говорится об этом: пророк отвечает за людей, имам — за свой приход, мужчина — за свою семью, родители — за детей. Мужчина должен знать, что он не просто самец, а человек, который несет ответственность за свою семью и все, что в ней происходит. Жена набедокурила — ответ несет муж. Значит, он не научил, не оградил, не объяснил, не предупредил, не показал. И только, если он все это сделал, а жена все-таки не послушала, то виновата она", - рассказал Яруллин.
Он осудил безответственное отношение современных мусульман к многоженству, где вторая жена зачастую оказывается на правах любовницы. "Институт брака мусульман предусматривает возможность взять и вторую, и третью, и четвертую жену. Всех их мужчина должен содержать. Уделять равное количество внимания. У одной — дом, у второй, третьей, четвертой должны быть такие же. У первой жены машина, у других должны быть не хуже. Первой жене подарил кольцо с бриллиантом, и остальным тоже. Провел с одной ночь, должен так же и с другими провести", - напомнил муфтий.
Он заявил о том, что мусульманин должен выплачивать невесте достойный свадебный дар - махр, а девушка не должна стесняться много просить. "Нужно чтобы был обеспечительный платеж для невесты — махр. Это подарок, который жених должен ей подарить. Обычно, это достаточно существенная сумма. Не каждый потянет ее один раз выплатить, не говоря уже о втором и третьем браке. В некоторых странах родители сыновей откладывают на махр с момента рождения ребенка. Махр — это подарок на все времена. Муж не имеет права пользоваться им без разрешения жены. В деревне раньше, например, невеста могла попросить в качестве подарка корову. И даже молоко от этой коровы супругу нельзя пить, если жена запретила. Это ее имущество. Она может молоко или молочные продукты продать и на выручку купить себе что-то или продать саму корову и деньги тоже только ее будут. Сейчас девушка может попросить машину в качестве свадебного подарка. И муж не имеет права в этом авто ездить, если она против", - рассказал хазрат. "Махр — это, в том числе, и подушка безопасности для женщины", - добавил он.
Также он отметил, что невеста может вежливо отказать жениху в замужестве назвав непомерную сумму махра, которую он заведомо не осилит.
Талип Яруллин посоветовал родителям молодых не вмешиваться в личную жизнь детей. "Мы не должны вмешиваться в брак своих детей. Лезть в их семью. Можем рекомендовать что-то только, посоветовать. Но решение принимать ей и жить ей", - заявил он.
Пресс-служба Управления мусульман Узбекистана

Узбекистан переходит от формирования правовой базы исламских финансов к практическому внедрению новых финансовых инструментов. Для этого разработана дорожная карта на 2026–2030 годы, включающая пять направлений и 39 мероприятий.
По данным UzDaily.uz, об этом заявил председатель Центрального банка Тимур Ишметов на Международном форуме исламских финансов в Самарканде.
По словам главы ЦБ, дорожная карта предусматривает совершенствование законодательства, подготовку квалифицированных специалистов, повышение финансовой грамотности населения, развитие международного сотрудничества и создание необходимой инфраструктуры для исламского банкинга.
На сегодняшний день исламские финансовые услуги в Узбекистане предоставляют 11 микрофинансовых организаций. Они используют такие инструменты, как мурабаха, иджара, мудараба и мушарака.
Развитие этого направления через небанковский сектор позволило протестировать новые для местного рынка финансовые продукты и накопить практический опыт их применения, отметил Ишметов.
Важным этапом стало принятие в 2026 году закона о внедрении исламской банковской деятельности. Документ создал правовую основу для открытия полноценных исламских банков, а также специализированных подразделений по оказанию исламских банковских услуг в традиционных банках.
Для регулирования отрасли Центральный банк внедрил двухуровневую модель управления исламскими финансами и сформировал Совет по исламским финансам из пяти членов. Совет призван содействовать соблюдению соответствующих стандартов, повышению качества принимаемых решений и совершенствованию управления рисками.
При разработке законодательства также предусмотрены механизмы налоговой нейтральности. Они направлены на устранение различий в налогообложении традиционных и исламских финансовых операций, возникающих из-за особенностей их структуры.
Следующим направлением развития станет создание правовой базы для выпуска исламских ценных бумаг, в том числе сукук.
По словам Ишметова, правительство подготовило новую редакцию законопроекта «О рынке капитала», включающую отдельную главу о сукук. Принятие документа должно обеспечить правовые условия для выпуска суверенных и корпоративных исламских облигаций.
Узбекистан также расширяет взаимодействие с международными организациями в сфере исламских финансов. В 2025 году Центральный банк присоединился к Совету по исламским финансовым услугам (IFSB), а в 2026 году — к Организации бухгалтерского учета и аудита исламских финансовых учреждений (AAOIFI).
Сотрудничество с этими организациями позволит изучать международные стандарты и адаптировать передовые практики к условиям узбекского рынка.
Ишметов подчеркнул, что дальнейшее развитие отрасли требует координации между государственными органами, международными финансовыми институтами, научным сообществом и участниками рынка. Среди потенциальных партнеров он назвал Исламский банк развития, Азиатский банк развития, Международную финансовую корпорацию (IFC) и AAOIFI.
Предполагается, что взаимодействие с этими институтами будет направлено на подготовку специалистов, внедрение новых финансовых инструментов и разработку практических решений.
По словам главы Центрального банка, ключевыми задачами остаются своевременное выполнение мероприятий дорожной карты, согласование действий ответственных организаций и регулярный мониторинг результатов.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт