29 Октябрь, 2026, 18 Джумада аль-уля, 1448
29 Октябрь, 2026, 18 Джумада аль-уля, 1448
В тихой деревне дельты Нила в 1963 году зародился альтернативный финансовый опыт под руководством доктора Ахмеда Абдельазиза ан-Наджара, вернувшегося тогда из Германии. Он искал не просто легитимную замену западному финансированию, а новый смысл для денег.
Для него деньги не были товаром для продажи — они были аманой (доверенным имуществом) для обустройства земли и средством восстановления баланса между человеком и его потребностями. Через «местные сберегательные банки» в городе Мит-Гамр, Наджар заложил раннюю модель того, что сегодня можно назвать «экономикой смысла»: деньги не продавались, а инвестировались в партнерстве, где прибыль и убытки делились сознательно и ответственно.
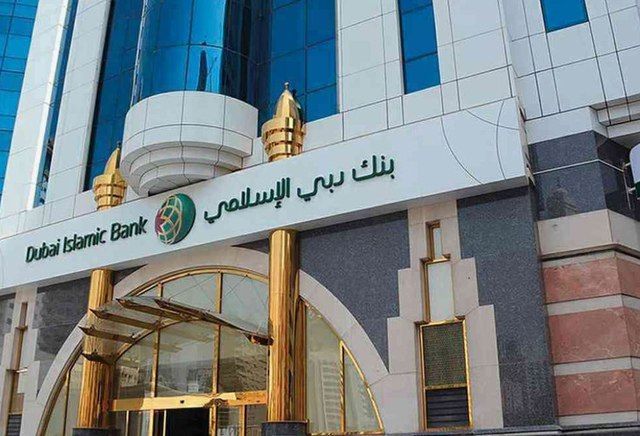
Когда этот опыт вышел за пределы локального уровня и перешёл в сферу учреждений, начали формироваться первые контуры интегрированной исламской банковской системы. Первый независимый исламский банк был основан в 1975 году в Дубае, в том же году был создан Исламский банк развития в Джидде как кооперативный институт развития. Позже, в начале 1980-х, Судан полностью исламизировал свою банковскую систему.
За следующие десятилетия исламский банкинг превратился из амбициозной инициативы в полноценную финансовую индустрию. Её активы превысили 4,5 триллиона долларов, более 70% из которых приходится на исламские банки. Ежегодно выпускаются сукуки (исламские облигации) на сумму свыше 200 миллиардов долларов для финансирования энергетики, образования и развития. Однако всё ещё остаётся основной вопрос: осталась ли исламская банковская система верной своей ценностной миссии, или же она стала обычной версией под «шариатским» прикрытием?
Экономика смысла как аналитическая рамка
В этом контексте экономика смысла выступает как инструмент для внутреннего анализа исламского банкинга: не просто как системы без рибы (процентного дохода), а как попытки создать финансовые модели, которые выходят за рамки прибыли, возвращая деньгам их гуманное предназначение.
Это понятие отличается от, например, экономики счастья, которая связывает деньги с субъективным чувством удовлетворения, или поведенческой экономики, объясняющей финансовое поведение через когнитивные предвзятости. Экономика смысла возвращает деньгам центральное значение как носителю пользы, справедливости и развития. Если обычные модели спрашивают: «Сколько прибыли?» — экономика смысла спрашивает: «Для кого эта прибыль? И какой от неё эффект?»
Методологически она пересекается с исламской теорией последствий (ма’алят), но отличается тем, что акцент делает не только на последствиях поступков, а на миссии и институциональном контексте.
Экономика смысла не отрицает другие теории, а дополняет их, восстанавливая философию тазкии (очищения), справедливости и этического обустройства земли. Это не отказ от участия в рынке, а присутствие в нём на своих условиях, с приоритетом цели над прибылью, и с человеком в центре уравнения, а не на периферии.
Деньги в исламской концепции: средство, а не цель
В исламском понимании деньги — это не цель, а средство. Их ценность не в самих себе, а в способе получения и использования. Деньги — аманат, доверенное благо, за которое человек несёт ответственность. Как сказал Пророк ﷺ: «Нога раба божьего не сдвинется в День Суда, пока не будет спрошен… о своих деньгах — откуда он их заработал и на что потратил» (ат-Тирмизи).
Исламская концепция рассматривает деньги в контексте общественной пользы и личной ответственности. Великий ученый ат-Тахир ибн Ашур описывает деньги как «средство обеспечения базовых нужд и благополучия общества», а не объект накопления.
Иными словами, деньги — это инструмент чести и справедливости, а не средство власти и подчинения.
Исламский банкинг как институциональное выражение экономики смысла
Исламские банки не были созданы для простой замены терминов или оформления сделок с «халяльным» названием. Их цель — возвращение деньгам моральной функции. Каждый контракт должен отражать ценность, а каждая финансовая модель — служить к достоинству.
Модель мудараба (инвестор даёт деньги, предприниматель труд) или мушарака (оба вносят капитал и делят прибыль/убытки) отражают доверие, партнёрство и отказ от гарантированной прибыли.
Однако, по мере роста сектора, некоторые формы финансирования начали имитировать процентные модели, а внутренняя ценностная мотивация уступила место соответствию формальным стандартам. В итоге возник разрыв между «экономикой соблюдения» и экономикой смысла.
Вызовы и необходимость переосмысления
Исламский банкинг сегодня сталкивается с тремя структурными вызовами:
— Регуляторное давление (compliance)
— Конкуренция с традиционными банками
— Ожидания высокой доходности
Многие учреждения адаптируют традиционные инструменты, но под новым именем: мурабаха (торговая наценка) всё больше похожа на кредит под проценты; иджара (аренда) — на лизинг с гарантированной прибылью. Мушарака, часто, теряет свой партнерский дух.
Смысл существования исламского банкинга — не в копировании, а в построении собственного пути, основанного на ценностях. Основной вопрос сегодня: Есть ли у нас смелость создавать инструменты, выражающие наши принципы, а не повторяющие чужие модели?
Финальное размышление
Цель исламского банкинга — не просто отказаться от рибы, а восстановить связь между деньгами и человеком, между контрактом и справедливостью. Это не косметический редизайн капитализма, а ценностная альтернатива.
Со временем эта миссия размывается. Но сила исламского банкинга не в количестве сукуков или активов, а в верности его изначальному смыслу — быть инструментом освобождения, а не повторения.
И главный вопрос, который остаётся актуальным: Достаточно ли того, что исламский банк не берёт проценты или он также должен быть справедливым, сострадательным и честным?
Мухаммад Закария Фадль, академик, исследователь экономических и социальных вопросов Африки, IslamNews.
Пресс-служба Управления мусульман Узбекистана
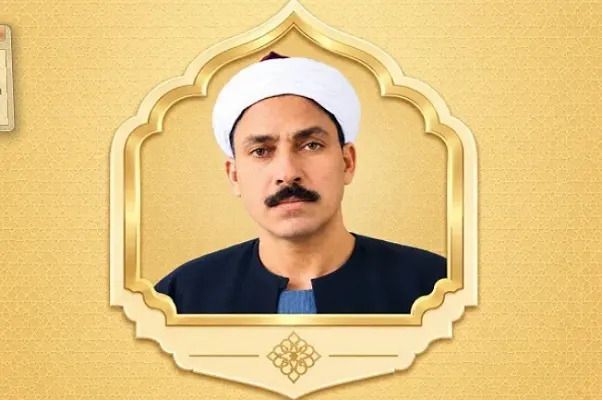
По мнению любителей Корана, идеальный чтец (кари) должен обладать тремя качествами: прекрасным голосом, безупречным знанием правил таджвида и глубоким пониманием основ музыкального искусства (макамов). Все эти условия непередаваемым образом воплотились в личности шейха Ахмада Нады — человека, которого сегодня называют архитектором современной школы коранического чтения в Египте.
Как сообщает IQNA шейх Ахмад Нада родился в 1852 году. Его отец был муэдзином мечети Сейеда Зейнаб (мир ей) . Ахмад стремился обучить Корану своих сыновей — Ахмеда и Хамида. В итоге Ахмед унаследовал от отца должность муэдзина в мечети.
Египет был страной, прославленной искусством чтения Корана, еще со времен основания мечети Аль-Азхар династией Фатимидов, и эта преемственность сохранялась даже в османский период.
Однако в эпоху османского владычества из-за отъезда мастеров чтения в Стамбул в искусстве рецитации наступил застой, который продолжался вплоть до времен шейха Нады.
До шейха Ахмада Нады профессиональное чтение Корана часто напоминало религиозные песнопения, сопровождаемые робабом (струнным инструментом). В то время отсутствовали четкие музыкальные законы или этические принципы, и чтение часто совершалось людьми, не имевшими специальной подготовки.
Некоторые шейхи, такие как Ханафи Бараа, Махмуд аль-Кайсуни и Хусейн ас-Савваф, пытались установить правила для этой профессии, но не смогли завоевать широкой популярности. Ситуация изменилась, когда шейх Нада совершил настоящую революцию в искусстве чтения, глубоко покорив умы и сердца слушателей.
Египетский исследователь Набиль Ханафи Махмуд, описывая вокальные способности шейха Нады, отмечает, что его голос охватывает почти три полных октавы (или двадцать четыре макама), что свидетельствует о невероятной мощи и резонансе. Это также подтверждается в предисловии к книге «Небесные мелодии» журналиста и современника шейха Махмуда, который писал, что, несмотря на отсутствие микрофонов, он вместе с семьей мог слышать чтение шейха Нады, находясь в своем доме в 90 метрах от мечети Сейеда Зейнаб (мир ей).
Возрождение чтения в годы кризиса
Во время Первой мировой войны (около 1915 года), когда египетские торговцы столкнулись с волной банкротства, шейх Нада оживил искусство чтения Корана. Начав с гонорара в пять гений (валюта Египта) за вечер, он постепенно стал читать Коран в дворцах правителей и домах знати, привлекая тысячи слушателей, пока его гонорар не достиг ста золотых гениев.
Несмотря на успех, он не покидал минбар мечети Сейеда Зейнаб (мир ей) до конца своих дней. Каждую пятницу тысячи молящихся устремлялись в мечеть, чтобы послушать чтение суры «Аль-Кахф» в исполнении шейха.
Учитель, воспитавший поколения
Жизнь шейха Нады была достойным примером для будущих поколений. Он основал современную школу чтения Корана и способствовал её расцвету, создав базу, на которой позже выросли такие великие имена, как шейх Али Махмуд, шейх Мухаммад Рифат и шейх Мустафа Исмаил. Кроме того, именно в конце его жизни в Египте начало развиваться радиовещание.
22 июля 1932 года стал днем, соразмерным по масштабу всей его жизни — в этот день скончался шейх Нада. В тот же день ушел из жизни египетский поэт Хафиз Ибрагим, и в одну ночь огромная толпа простых людей и высокопоставленных лиц Египта погрузилась в траур по обоим великим мастерам.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт