15 Октябрь, 2026, 4 Джумада аль-уля, 1448
15 Октябрь, 2026, 4 Джумада аль-уля, 1448
В тихой деревне дельты Нила в 1963 году зародился альтернативный финансовый опыт под руководством доктора Ахмеда Абдельазиза ан-Наджара, вернувшегося тогда из Германии. Он искал не просто легитимную замену западному финансированию, а новый смысл для денег.
Для него деньги не были товаром для продажи — они были аманой (доверенным имуществом) для обустройства земли и средством восстановления баланса между человеком и его потребностями. Через «местные сберегательные банки» в городе Мит-Гамр, Наджар заложил раннюю модель того, что сегодня можно назвать «экономикой смысла»: деньги не продавались, а инвестировались в партнерстве, где прибыль и убытки делились сознательно и ответственно.
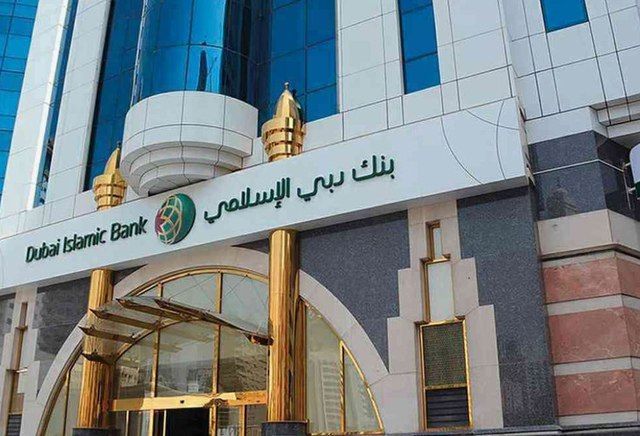
Когда этот опыт вышел за пределы локального уровня и перешёл в сферу учреждений, начали формироваться первые контуры интегрированной исламской банковской системы. Первый независимый исламский банк был основан в 1975 году в Дубае, в том же году был создан Исламский банк развития в Джидде как кооперативный институт развития. Позже, в начале 1980-х, Судан полностью исламизировал свою банковскую систему.
За следующие десятилетия исламский банкинг превратился из амбициозной инициативы в полноценную финансовую индустрию. Её активы превысили 4,5 триллиона долларов, более 70% из которых приходится на исламские банки. Ежегодно выпускаются сукуки (исламские облигации) на сумму свыше 200 миллиардов долларов для финансирования энергетики, образования и развития. Однако всё ещё остаётся основной вопрос: осталась ли исламская банковская система верной своей ценностной миссии, или же она стала обычной версией под «шариатским» прикрытием?
Экономика смысла как аналитическая рамка
В этом контексте экономика смысла выступает как инструмент для внутреннего анализа исламского банкинга: не просто как системы без рибы (процентного дохода), а как попытки создать финансовые модели, которые выходят за рамки прибыли, возвращая деньгам их гуманное предназначение.
Это понятие отличается от, например, экономики счастья, которая связывает деньги с субъективным чувством удовлетворения, или поведенческой экономики, объясняющей финансовое поведение через когнитивные предвзятости. Экономика смысла возвращает деньгам центральное значение как носителю пользы, справедливости и развития. Если обычные модели спрашивают: «Сколько прибыли?» — экономика смысла спрашивает: «Для кого эта прибыль? И какой от неё эффект?»
Методологически она пересекается с исламской теорией последствий (ма’алят), но отличается тем, что акцент делает не только на последствиях поступков, а на миссии и институциональном контексте.
Экономика смысла не отрицает другие теории, а дополняет их, восстанавливая философию тазкии (очищения), справедливости и этического обустройства земли. Это не отказ от участия в рынке, а присутствие в нём на своих условиях, с приоритетом цели над прибылью, и с человеком в центре уравнения, а не на периферии.
Деньги в исламской концепции: средство, а не цель
В исламском понимании деньги — это не цель, а средство. Их ценность не в самих себе, а в способе получения и использования. Деньги — аманат, доверенное благо, за которое человек несёт ответственность. Как сказал Пророк ﷺ: «Нога раба божьего не сдвинется в День Суда, пока не будет спрошен… о своих деньгах — откуда он их заработал и на что потратил» (ат-Тирмизи).
Исламская концепция рассматривает деньги в контексте общественной пользы и личной ответственности. Великий ученый ат-Тахир ибн Ашур описывает деньги как «средство обеспечения базовых нужд и благополучия общества», а не объект накопления.
Иными словами, деньги — это инструмент чести и справедливости, а не средство власти и подчинения.
Исламский банкинг как институциональное выражение экономики смысла
Исламские банки не были созданы для простой замены терминов или оформления сделок с «халяльным» названием. Их цель — возвращение деньгам моральной функции. Каждый контракт должен отражать ценность, а каждая финансовая модель — служить к достоинству.
Модель мудараба (инвестор даёт деньги, предприниматель труд) или мушарака (оба вносят капитал и делят прибыль/убытки) отражают доверие, партнёрство и отказ от гарантированной прибыли.
Однако, по мере роста сектора, некоторые формы финансирования начали имитировать процентные модели, а внутренняя ценностная мотивация уступила место соответствию формальным стандартам. В итоге возник разрыв между «экономикой соблюдения» и экономикой смысла.
Вызовы и необходимость переосмысления
Исламский банкинг сегодня сталкивается с тремя структурными вызовами:
— Регуляторное давление (compliance)
— Конкуренция с традиционными банками
— Ожидания высокой доходности
Многие учреждения адаптируют традиционные инструменты, но под новым именем: мурабаха (торговая наценка) всё больше похожа на кредит под проценты; иджара (аренда) — на лизинг с гарантированной прибылью. Мушарака, часто, теряет свой партнерский дух.
Смысл существования исламского банкинга — не в копировании, а в построении собственного пути, основанного на ценностях. Основной вопрос сегодня: Есть ли у нас смелость создавать инструменты, выражающие наши принципы, а не повторяющие чужие модели?
Финальное размышление
Цель исламского банкинга — не просто отказаться от рибы, а восстановить связь между деньгами и человеком, между контрактом и справедливостью. Это не косметический редизайн капитализма, а ценностная альтернатива.
Со временем эта миссия размывается. Но сила исламского банкинга не в количестве сукуков или активов, а в верности его изначальному смыслу — быть инструментом освобождения, а не повторения.
И главный вопрос, который остаётся актуальным: Достаточно ли того, что исламский банк не берёт проценты или он также должен быть справедливым, сострадательным и честным?
Мухаммад Закария Фадль, академик, исследователь экономических и социальных вопросов Африки, IslamNews.
Пресс-служба Управления мусульман Узбекистана
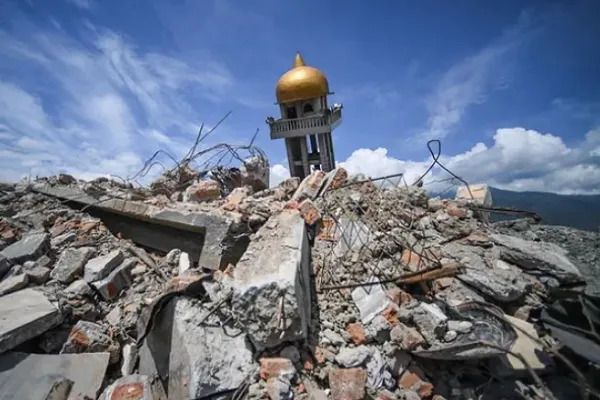
Индонезия совместно с японскими экспертами изучает возможность использования громкоговорителей мечетей в качестве системы раннего оповещения о землетрясениях.
Как сообщает IQNA со ссылкой на газету "The Guardian", в рамках пятилетнего пилотного проекта Индонезия проверяет, могут ли громкоговорители, традиционно используемые для призыва к молитве (азана), стать эффективным инструментом информирования населения в труднодоступных районах.
Ученые, работающие над созданием системы раннего предупреждения в сейсмически активной Индонезии, применили нестандартный подход, чтобы обеспечить работу сети оповещения даже в самых отдаленных общинах. Они рассчитывают, что использование инфраструктуры мечетей поможет спасти человеческие жизни.
Руководитель проекта Иноуэ Хироси из Института исследований предотвращения стихийных бедствий Киотского университета отметил: "В каждой общине есть мечеть. Идея этого проекта пришла к японскому ученому около двадцати лет назад, во время исследования последствий смертоносных землетрясений на Суматре. Вспоминая разрушительное землетрясение 2009 года в Западной Суматре, унесшее жизни не менее 1000 человек, он задался вопросом: если бы тогда существовала подобная система и люди получили предупреждение до начала толчков, многих жертв удалось бы избежать. Сейчас он сотрудничает с правительством Индонезии, чтобы адаптировать японскую модель раннего оповещения к местным условиям".
Национальное агентство по управлению стихийными бедствиями Индонезии сталкивается с проблемой больших расстояний и труднодоступности регионов, однако обладает значительным преимуществом: широкой сетью уже установленных и регулярно обслуживаемых громкоговорителей — ресурс, который во многих других странах отсутствует.
В стране с самым большим мусульманским населением в мире действуют сотни тысяч мечетей, откуда пять раз в день транслируется азан. В рамках пилотного проекта несколько мечетей уже подключены к сети сейсмических датчиков.
Для успешного функционирования системы раннего предупреждения критически важны два фактора: надежная сеть оповещения и её работоспособность. Иноуэ подчеркивает, что преимущество громкоговорителей мечетей заключается в том, что они поддерживаются в рабочем состоянии силами местных общин, что является важным фактором устойчивости любой инфраструктуры управления кризисами.
Большинство современных систем оповещения о стихийных бедствиях опираются на мобильные телефоны, однако этот метод уязвим, так как землетрясение может привести к нарушению работы коммуникационной инфраструктуры.
Индонезия использует системы раннего предупреждения о цунами с 2008 года, но, как отмечает Энди Эка Сакия, старший научный сотрудник Национального агентства исследований и инноваций Индонезии и руководитель индонезийской части исследовательской группы, проект по сейсмическому оповещению может стать «большим прорывом».
Сакия поясняет, что, в отличие от цунами, которые можно предсказать за несколько минут или даже часов, сейсмические волны распространяются с огромной скоростью. Так, жителям деревни, находящейся в 50 км от эпицентра, на реакцию может быть отведено всего 5–10 секунд.
На данный момент проект находится на ранней стадии и не используется для публичных оповещений. Конечная цель — максимально подготовить население к оперативной реакции. Проект, рассчитанный до 2030 года, также предполагает установку систем оповещения на громкоговорителях в школах и использование каналов радио- и телевещания.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт