26 Октябр, 2026, 15 Жумадул аввал, 1448
26 Октябр, 2026, 15 Жумадул аввал, 1448
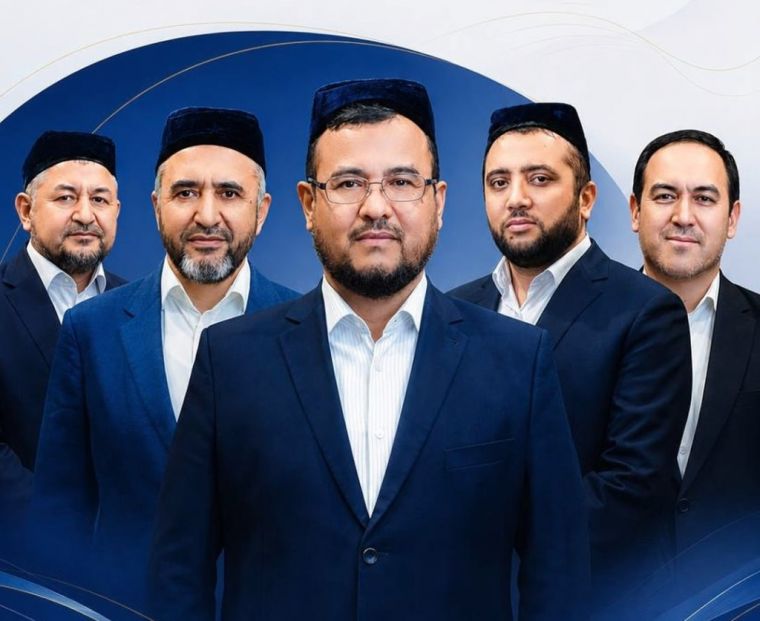
Марказий банк ҳузурида Исломий молия кенгаши ташкил этилди. Бу ҳақда Спот регулятор матбуот хизматига таяниб хабар берди.
Қайд этилишича, кенгаш исломий банк фаолиятини амалга оширувчи банклар, исломий молиялаштириш хизматларини ко‘рсатувчи микромолия ташкилотлари, Омонатларни кафолатлаш агентлиги ҳамда Марказий банк назорати остидаги бошқа ташкилотларнинг исломий молия фаолиятини мувофиқлаштирувчи коллегиал орган ҳисобланади.
Кенгаш таркибига беш нафар мутахассис — ислом ҳуқуқи бо‘йича то‘рт нафар эксперт ва исломий молия соҳасидаги бир нафар техник эксперт киритилди.
О‘збекистон мусулмонлари идораси Фатво маркази бош мутахассиси Саиджамол Масайитов кенгаш раиси, марказ бош мутахассиси Муҳаммадаюбхон Ҳомидов эса раис о‘ринбосари этиб тайинланди. Шунингдек, Фатво маркази мутахассислари Ҳикматилла Тоштемиров ва Абдуллатиф Турсунов ҳамда Ориент Аудит Груп аудиторлик компаниясининг бошқарувчи ҳамкори Ахроржон Садуллаев кенгаш а‘золари бо‘лди.
Кенгаш а‘золарининг аксарияти ислом ҳуқуқи соҳасида ко‘п йиллик тажрибага эга бо‘либ, О‘збекистон мусулмонлари идораси Уламолар кенгаши таркибига киради ҳамда исломий молия ё‘налишида ААОИФИ халқаро сертификатларига эга.
Техник эксперт Ахроржон Садуллаев банк-молия соҳасида 20 йилдан ортиқ тажрибага эга. У аввал Марказий банк, Алоқабанк, КДБ Банк Узбекистан, шунингдек, КПМГ, Эрнст & Ёунг ва Грант Тҳорнтон халқаро аудиторлик компанияларида фаолият юритган.
Кенгаш исломий молия стандартлари лойиҳаларини халқаро стандартлар ва маҳаллий шароитни инобатга олган ҳолда ишлаб чиқади.
Шунингдек, Марказий банкка исломий молия фаолиятини тартибга солиш ва назорат қилиш масалалари юзасидан хулоса ва тавсиялар беради, норматив-ҳуқуқий ҳужжатлар лойиҳаларини тайёрлашда иштирок этади ҳамда соҳада юзага келадиган низолар бо‘йича тушунтиришлар беради.
Бундан ташқари, кенгаш банклар ва микромолия ташкилотларига исломий молия фаолияти юзасидан тавсиялар беради, улар билан даврий маслаҳат учрашувлари о‘тказади.
Зарурат туг‘илганда Исломий молия институтлари учун бухгалтерия ҳисоби ва аудит ташкилоти (ААОИФИ) йиг‘илишларида Марказий банк номидан қатнашади.
Марказий банк ма‘лумотига ко‘ра, кенгаш ҳар йили о‘з фаолияти бо‘йича ҳисоботни регулятор бошқарувига тақдим этади.
Спот, аввалроқ, О‘збекистонда исломий микромолия хизматлари ҳажми 22 млрд со‘мга етгани ҳақида ёзганди.
О‘збекистон мусулмонлари идораси Матбуот хизмати
Марказий банк томонидан 1-сонли «Муробаҳа» исломий молия меъёрини тасдиқлаш тўғрисидаги қарор лойиҳаси ишлаб чиқилиб, жамоатчилик муҳокамасига тақдим этилди.
Лойиҳа ислом банклари ва ислом дарчалари томонидан Муробаҳа асосида молиялаштириш амалиётларини амалга ошириш тартибини белгилайдихабар бермоқда islommoliyasi.uz.
Асосий талаблар
Активга эгалик. Молия муассасаси мол (актив)ни мижозга сотишдан олдин уни сотиб олиши ва унга эгалик қилиши керак. Актив унинг мулкида бўлган даврдаги хавф-хатарлар ҳам унинг зиммасида бўлади.
Сотувчи → Молия муассасаси → Мижоз
Нарх шаффофлиги. Активнинг асл қиймати ва устама миқдори шартномада аниқ кўрсатилади.
Кечиктирилган тўлов. Тўлов муддати кечиктирилгани ёки узайтирилгани учун келишилган сотув нархини ошириш мумкин эмас.
Комиссиялар. Молиялаштириш мажбурияти ёки молиялаштиришнинг ўзи учун алоҳида комиссияларга чекловлар белгиланган.
Неустойка. Кечиктириш учун белгиланган жарима молия муассасасининг даромади ҳисобланмайди, балки белгиланган тартибда хайрияга йўналтирилади.
Нега бу муҳим?
Муробаҳа фақат «фоизсиз кредит» эмас. У реал актив, мулкка эгалик, хавф ва олди-сотди муносабатига асосланади.
Шунинг учун ушбу талаблар Муробаҳа амалиётининг «бошқа номдаги кредит»га айланиб қолишининг олдини олишда муҳим аҳамиятга эга.
Эслатма: ҳужжат ҳозирча лойиҳа бўлиб, муҳокама жараёнида ўзгариши мумкин.
Таклиф ва мулоҳазалар учун: Марказий банк қарори лойиҳаси — ID-11799
Ўзбекистон мусулмонлари идораси Матбуот хизмати

 Иймон
 Намоз
 Рўза
 Закот
 Ҳаж
 Қуръон
 Ислом сабоқлари
 Aлоқа